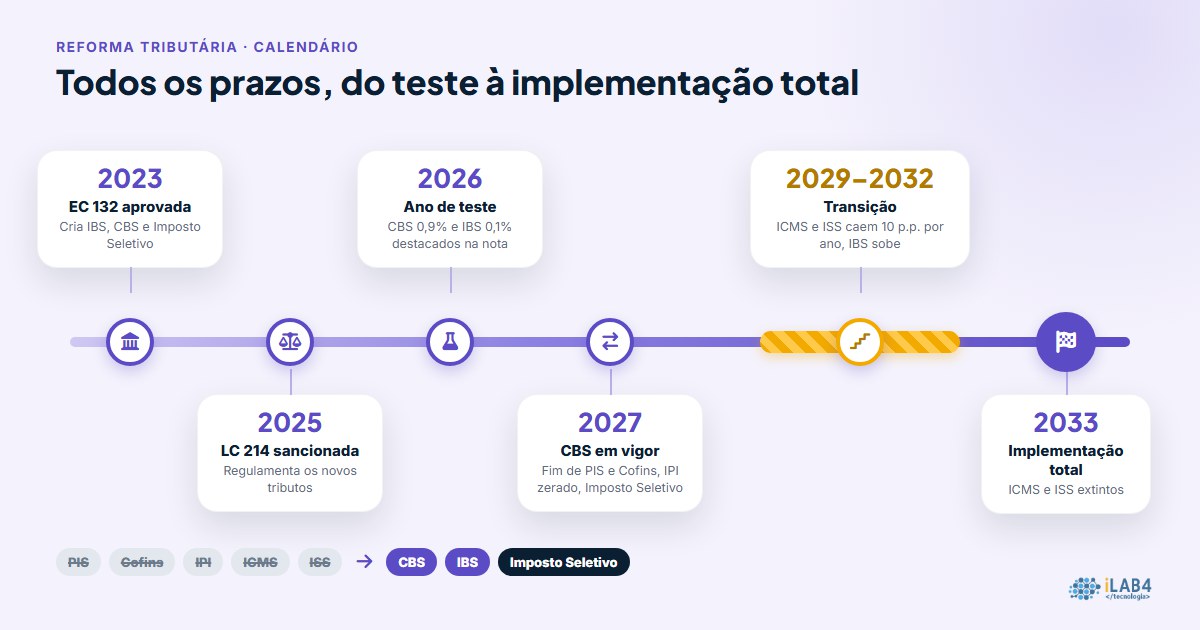
Resposta rápida: a Reforma Tributária do consumo começa em 2026 com um ano de teste, em que CBS (0,9%) e IBS (0,1%) aparecem nas notas fiscais sem aumentar a carga. Em 2027, a CBS entra em vigor de verdade e substitui PIS e Cofins, e começa o Imposto Seletivo. De 2029 a 2032, ICMS e ISS caem 10 pontos percentuais por ano enquanto o IBS sobe. Em 2033, ICMS e ISS deixam de existir e o novo sistema está completo.
A reforma foi aprovada pela Emenda Constitucional 132/2023 e regulamentada principalmente pela Lei Complementar 214/2025. Ela troca cinco tributos (PIS, Cofins, IPI, ICMS e ISS) por um IVA dual, formado pela CBS federal e pelo IBS de estados e municípios, além do Imposto Seletivo sobre produtos prejudiciais à saúde e ao meio ambiente. Como a troca é gradual, empresas e sistemas precisam se adaptar ano a ano. Abaixo está o calendário completo.
Resumo da transição, ano a ano
| Ano | CBS (federal) | IBS (estados e municípios) | Tributos antigos |
|---|---|---|---|
| 2026 | 0,9% em teste | 0,1% em teste | PIS, Cofins, IPI, ICMS e ISS seguem normais |
| 2027 | Alíquota cheia | 0,1% | PIS e Cofins extintos; IPI zerado (exceto ZFM); ICMS e ISS normais |
| 2028 | Alíquota cheia | 0,1% | ICMS e ISS normais |
| 2029 | Alíquota cheia | Sobe gradualmente | ICMS e ISS a 90% das alíquotas |
| 2030 | Alíquota cheia | Sobe gradualmente | ICMS e ISS a 80% |
| 2031 | Alíquota cheia | Sobe gradualmente | ICMS e ISS a 70% |
| 2032 | Alíquota cheia | Sobe gradualmente | ICMS e ISS a 60% |
| 2033 | Alíquota cheia | Alíquota cheia | ICMS e ISS extintos |
2023 a 2025: aprovação e regulamentação
- Dezembro de 2023: promulgação da EC 132/2023, que cria IBS, CBS e Imposto Seletivo e fixa o cronograma de transição.
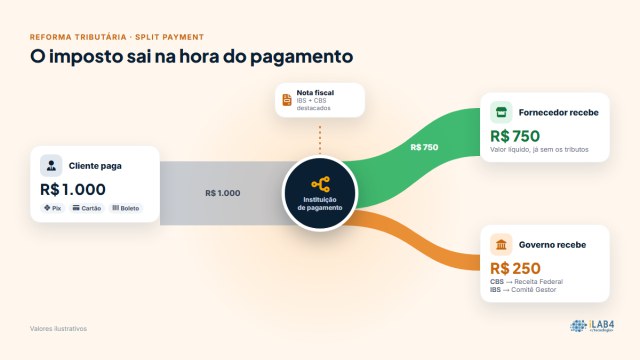
- Janeiro de 2025: sanção da LC 214/2025, que institui os novos tributos e define alíquotas de teste, regimes diferenciados, cesta básica, cashback, split payment e regras de crédito.
- 2025: publicação das notas técnicas com os novos grupos de IBS, CBS e IS nos leiautes de NF-e, NFC-e, CT-e e NFS-e, e início da estruturação do Comitê Gestor do IBS.
2026: o ano de teste
A partir de 1º de janeiro de 2026, as notas fiscais passam a destacar CBS de 0,9% e IBS de 0,1% (0,05% estadual e 0,05% municipal). O objetivo é calibrar os sistemas, não arrecadar: o valor pode ser compensado com PIS e Cofins, e a lei prevê dispensa do recolhimento para quem cumprir as obrigações acessórias.
- Notas fiscais: NF-e, NFC-e, CT-e e NFS-e passam a ter os campos de IBS e CBS. A exigência efetiva do preenchimento no início do ano foi tratada em ato conjunto da Receita Federal e do Comitê Gestor; confira sempre a regra vigente para o seu documento.
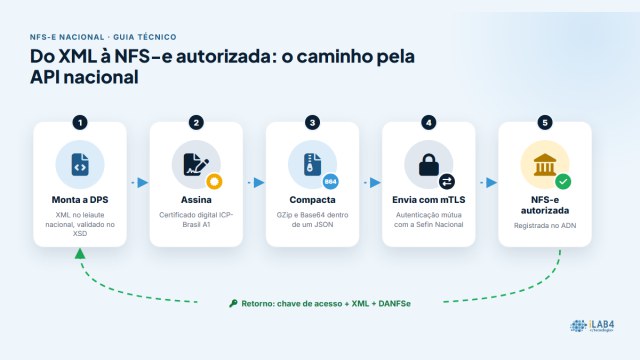
- NFS-e no padrão nacional: a LC 214/2025 exige que os municípios adotem o padrão nacional da NFS-e ou compartilhem os dados com o Ambiente de Dados Nacional a partir de 2026.
- Simples Nacional: ME e EPP optantes passam a emitir NFS-e pelo padrão nacional a partir de 01/11/2026. Os optantes não recolhem os tributos de teste em 2026.
O que fazer em 2026: atualizar ERP, PDV e emissores para os novos leiautes, revisar o cadastro de produtos e serviços (NCM, NBS e classificação tributária) e testar a emissão com os novos grupos.
2027: a CBS entra em vigor
- CBS com alíquota cheia e extinção do PIS e da Cofins.
- IPI com alíquota zero para quase todos os produtos, mantido apenas para itens que também são industrializados na Zona Franca de Manaus, para preservar a competitividade da região.
- Início do Imposto Seletivo sobre bens e serviços prejudiciais à saúde ou ao meio ambiente, como cigarros, bebidas alcoólicas e açucaradas, veículos e extração de minerais.
- IBS continua em 0,1%, com a CBS reduzida no mesmo montante para não haver aumento de carga.
- Cesta Básica Nacional com alíquota zero e cashback da CBS para famílias de baixa renda inscritas no CadÚnico.
- Simples Nacional: o optante passa a poder escolher recolher IBS e CBS fora do DAS, o que permite aos clientes empresariais aproveitar crédito integral. A escolha é feita nos prazos definidos em regulamento.
O que fazer até 2027: rever precificação e contratos, porque o crédito amplo da CBS muda o custo efetivo de compras e serviços; preparar a apuração da CBS no lugar de PIS e Cofins.
2028: estabilidade antes da troca estadual e municipal
Ano sem grandes mudanças de alíquota: CBS cheia, IBS em 0,1%, ICMS e ISS em vigor integral. É a janela para concluir a adaptação dos sistemas antes que a transição do ICMS e do ISS comece.
2029 a 2032: ICMS e ISS diminuem, IBS aumenta
As alíquotas de ICMS e ISS são reduzidas de forma escalonada, e o IBS sobe para compensar:
- 2029: ICMS e ISS a 90% das alíquotas vigentes.
- 2030: 80%.
- 2031: 70%.
- 2032: 60%.
Nesse período, as empresas convivem com os dois sistemas ao mesmo tempo: apuram ICMS e ISS reduzidos e IBS crescente, com regras de crédito diferentes. É a fase de maior complexidade operacional. O cashback do IBS também começa em 2029. Os benefícios fiscais de ICMS são reduzidos na mesma proporção, com compensação pelo Fundo de Compensação de Benefícios Fiscais até 2032.
2033: implementação completa
Em 1º de janeiro de 2033, ICMS e ISS são extintos e o IBS passa a ter a alíquota cheia. O sistema de tributação do consumo fica formado por CBS, IBS e Imposto Seletivo, com cobrança no destino, não cumulatividade ampla e crédito financeiro.
Depois de 2033: a transição da arrecadação
Para as empresas, a mudança termina em 2033. Para estados e municípios, a distribuição da receita do IBS migra gradualmente da origem para o destino ao longo de várias décadas, com conclusão prevista para 2078. Isso não altera a apuração do contribuinte, mas explica por que o tema continuará em discussão por muitos anos.
Checklist para não perder prazos
- Sistemas de emissão (NF-e, NFC-e, NFS-e, CT-e) atualizados com os grupos de IBS, CBS e IS.
- Cadastro de produtos e serviços revisado: NCM, NBS, código de classificação tributária e regimes diferenciados.
- Emissão de NFS-e no padrão nacional ou integrada ao Ambiente de Dados Nacional.
- Decisão sobre o regime de IBS e CBS no Simples Nacional, se a empresa vende para outras empresas.
- Plano de apuração para o período de convivência entre os dois sistemas (2029 a 2032).
- Acompanhamento das notas técnicas e da regulamentação do Comitê Gestor do IBS.
Perguntas frequentes
Quando a Reforma Tributária estará totalmente implementada?
Para os contribuintes, em 2033, quando ICMS e ISS são extintos e IBS e CBS operam com alíquotas cheias. A redistribuição da arrecadação entre estados e municípios continua até 2078.
Em 2026 eu já pago IBS e CBS?
Em 2026 os valores de teste (0,9% de CBS e 0,1% de IBS) são destacados na nota, mas podem ser compensados com PIS e Cofins, e há dispensa de recolhimento para quem cumprir as obrigações acessórias. Na prática, o ano serve para testar sistemas e informações.
Quando PIS e Cofins acabam?
Em 2027, quando a CBS passa a ser cobrada com alíquota cheia.
O que acontece com o IPI?
A partir de 2027 o IPI tem alíquota zero para a maioria dos produtos, mantido apenas para itens que também são produzidos na Zona Franca de Manaus.
Qual o impacto na emissão de notas fiscais?
Todos os documentos fiscais eletrônicos ganham campos de IBS, CBS e Imposto Seletivo, e as regras de cálculo mudam ao longo da transição. Sistemas de emissão precisarão de atualizações sucessivas até 2033.
Este calendário segue a EC 132/2023 e a LC 214/2025. Detalhes operacionais, como datas de obrigatoriedade de campos e prazos de opção, dependem de regulamentação e podem ser ajustados. Confirme sempre com a legislação vigente e com o seu contador.
Seu sistema de emissão está preparado para os novos campos de IBS e CBS? Veja como a iLAB4 integra NFS-e e NF-e e NFC-e já com os grupos da Reforma Tributária, ou peça um diagnóstico gratuito.