Resposta rápida: split payment é o recolhimento de IBS e CBS no momento do pagamento. Quando o cliente paga por meio eletrônico (Pix, cartão, boleto ou transferência), a instituição de pagamento separa automaticamente a parte dos tributos e a envia ao governo. O fornecedor recebe apenas o valor líquido. O mecanismo está previsto na Lei Complementar 214/2025 e será implantado de forma gradual, conforme regulamentação.
Entre todas as mudanças da Reforma Tributária, o split payment é a que mais mexe com o caixa e com a rotina financeira das empresas. Ele muda o momento em que o tributo sai do bolso do contribuinte: em vez de receber o valor cheio e pagar a guia no mês seguinte, a empresa já recebe sem os tributos. Entenda como funciona, quais são as modalidades e o que precisa ser adaptado nos sistemas.
O que é split payment
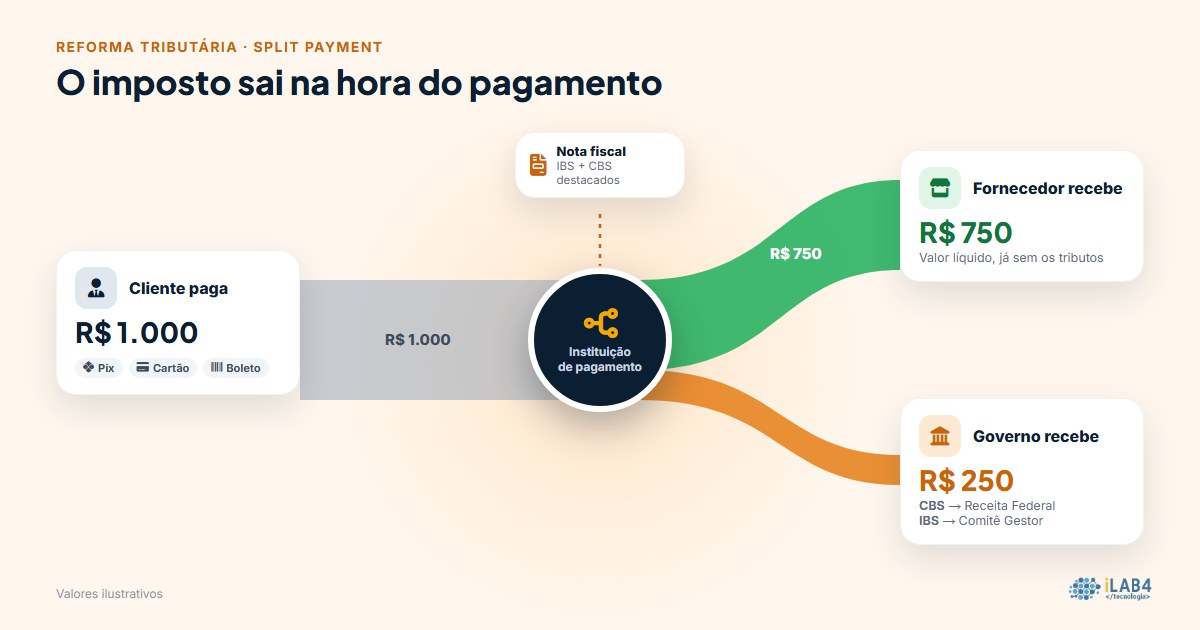
Split payment significa "pagamento dividido". Na Reforma Tributária, é uma forma de extinguir o débito de IBS e CBS na própria liquidação financeira da venda. O prestador de serviço de pagamento (banco, adquirente de cartão, instituição de Pix ou de boleto) identifica a operação pelo documento fiscal, calcula a parte correspondente aos tributos e a repassa diretamente à Receita Federal (CBS) e ao Comitê Gestor do IBS. O restante vai para o fornecedor.
Como funciona na prática
- A empresa emite a nota fiscal com os valores de IBS e CBS da operação.
- O cliente paga por um meio eletrônico, e o pagamento é vinculado ao documento fiscal, por exemplo pela chave de acesso.
- A instituição de pagamento consulta o sistema do governo para saber quanto deve ser segregado naquela transação.
- O valor é dividido: a parte dos tributos vai para a Receita Federal e para o Comitê Gestor; o fornecedor recebe o líquido.
- Na apuração, os tributos já recolhidos via split são abatidos dos débitos do período, e eventuais saldos credores podem ser compensados ou ressarcidos.
Um exemplo ilustrativo: numa venda de R$ 1.000 com R$ 250 de IBS e CBS destacados, o cliente paga R$ 1.000, o governo recebe os R$ 250 na hora e a empresa recebe R$ 750. O número é apenas didático; as alíquotas reais dependem do produto, do serviço e do regime.
As modalidades previstas
Split payment padrão
É a regra geral para pagamentos eletrônicos entre empresas. A instituição de pagamento consulta o sistema oficial a cada transação, que informa o valor a ser segregado com base nos documentos fiscais e nos pagamentos já feitos.
Recolhimento simplificado
Pensado para vendas ao consumidor final, em que consultas em tempo real seriam inviáveis no volume do varejo. A segregação usa percentuais preestabelecidos, e o acerto é feito depois, na apuração.
Recolhimento pelo adquirente
O comprador pode optar por recolher ele mesmo o IBS e a CBS da operação, pagando ao fornecedor apenas o valor líquido. Isso garante a ele o crédito do tributo, porque o crédito passa a depender da comprovação de que o tributo foi pago.
Pagamentos fora do split
Dinheiro em espécie, cheque e outros meios não eletrônicos não passam pela segregação. Nesses casos, o próprio contribuinte recolhe os tributos na apuração, como hoje.
Por que o governo criou o split payment
- Reduzir sonegação e inadimplência: o tributo é retido antes de chegar ao caixa do fornecedor.
- Dar segurança ao crédito: na reforma, o crédito do comprador depende do pagamento efetivo do tributo. Com o split, esse pagamento é automático e rastreável.
- Agilizar devoluções de crédito: com o tributo arrecadado na origem, o governo consegue devolver saldos credores com mais rapidez.
Impactos para as empresas
Fluxo de caixa
Hoje a empresa recebe o valor cheio e só paga os tributos no mês seguinte, o que funciona como capital de giro. Com o split, esse dinheiro deixa de passar pelo caixa. Empresas com margens apertadas ou que dependem desse prazo precisam rever planejamento financeiro e capital de giro.
Conciliação financeira
O valor que cai na conta passa a ser diferente do valor da nota. O ERP precisa conciliar recebimento líquido, tributo segregado e documento fiscal, inclusive em pagamentos parciais, parcelados, estornos e devoluções.
Emissão fiscal integrada ao pagamento
Para o split funcionar, a nota fiscal precisa existir e estar vinculada ao pagamento. Isso aproxima o faturamento do financeiro: links de pagamento, boletos e cobranças por Pix precisam referenciar o documento fiscal correto.
Precificação e contratos
Contratos com retenções, descontos e prazos longos precisam ser revisados para refletir o novo momento de recolhimento e o crédito vinculado ao pagamento.
Quando o split payment começa
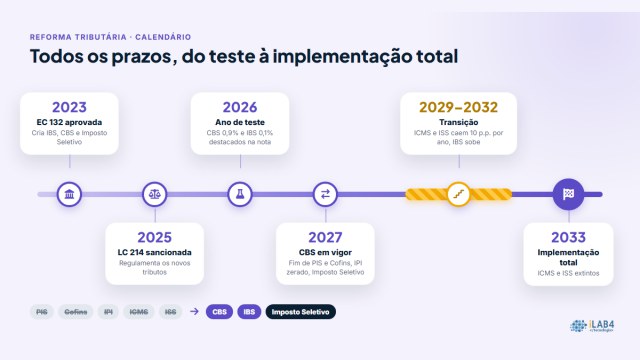
A LC 214/2025 prevê o split payment, mas a obrigatoriedade depende de regulamentação e da implantação dos sistemas da Receita Federal, do Comitê Gestor do IBS e das instituições de pagamento. A implantação é gradual, por modalidade e por tipo de operação, ao longo da transição da reforma. Em 2026, o ano de teste de IBS e CBS, o foco está nos documentos fiscais, e o split ainda não é aplicado de forma obrigatória. Acompanhe as normas do Comitê Gestor e da Receita para as datas de cada etapa.
Como se preparar desde já
- Garanta que toda venda tenha documento fiscal emitido antes ou junto com a cobrança.
- Vincule cobranças (Pix, boleto, cartão, link de pagamento) à chave de acesso da nota.
- Prepare o ERP para conciliar valor bruto, valor líquido e tributo segregado.
- Simule o efeito no fluxo de caixa com as alíquotas previstas para o seu setor.
- Converse com bancos, adquirentes e gateways sobre o cronograma de adaptação deles.
- Revise contratos com clientes e fornecedores, principalmente os de longo prazo.
Perguntas frequentes
O split payment aumenta a carga tributária?
Não. Ele muda o momento e a forma do recolhimento, não o valor do tributo. O efeito sentido pela empresa é no fluxo de caixa, porque o tributo deixa de ficar no caixa até o vencimento da guia.
Vale para empresas do Simples Nacional?
O split se aplica aos tributos recolhidos fora do DAS. Para optantes do Simples, a aplicação depende do regime escolhido para IBS e CBS e das regras de regulamentação.
E se o cliente pagar em dinheiro?
Pagamentos em espécie não passam pelo split. A empresa recolhe os tributos dessas vendas normalmente, na apuração do período.
O que muda no sistema de emissão de notas?
A nota passa a ser a base do split: os valores de IBS e CBS informados nela orientam a segregação. Por isso, emissão correta, com os grupos da Reforma Tributária preenchidos, e integração entre faturamento e financeiro deixam de ser opcionais.
Conteúdo baseado na LC 214/2025. As datas e os procedimentos operacionais do split payment dependem de regulamentação da Receita Federal e do Comitê Gestor do IBS. Confirme sempre a regra vigente com o seu contador.
A iLAB4 integra emissão de notas, cobrança e conciliação para que o seu sistema esteja pronto para o split payment. Conheça os agentes de IA para cobrança e conciliação e a integração com bancos, Pix e APIs governamentais, ou peça um diagnóstico gratuito.